NIE, poderes y divisas: la letra pequeña de comprar piso en España desde el extranjero
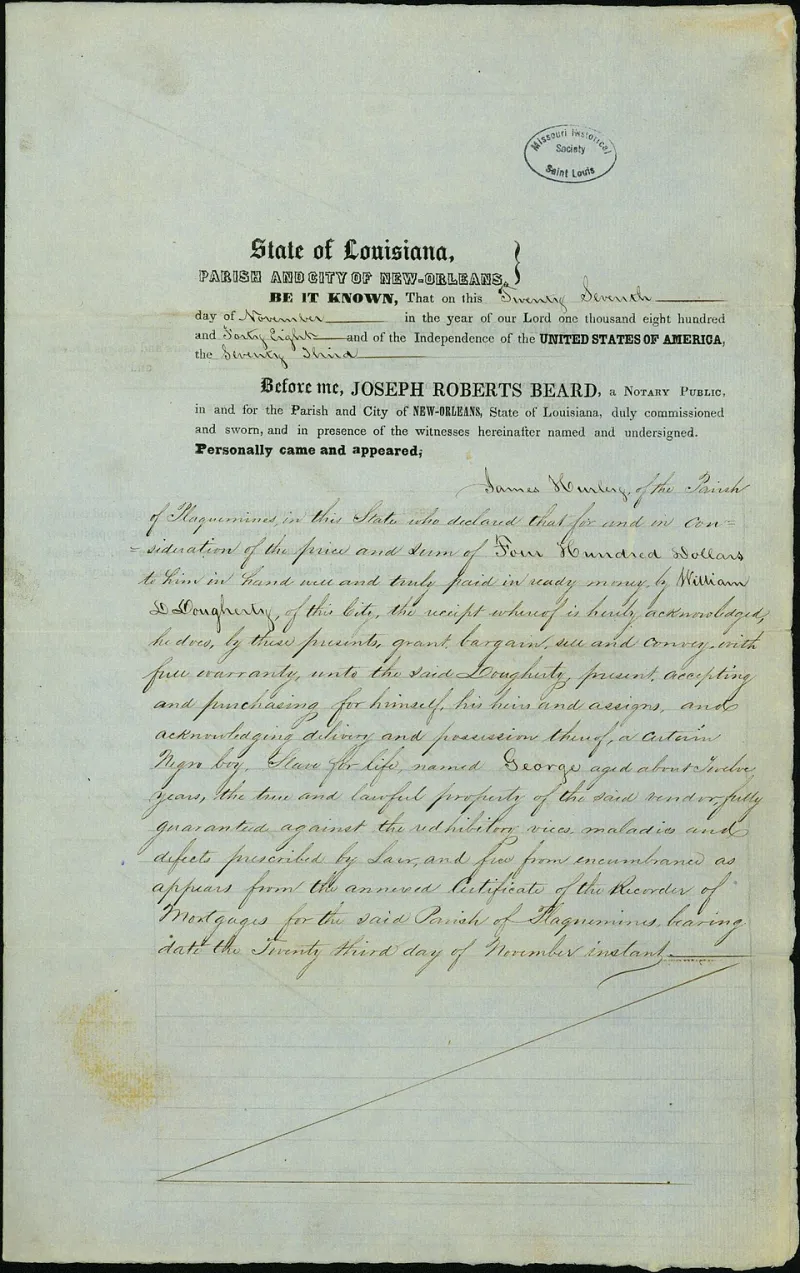
Photo: Hurley, James, Public domain, via Wikimedia Commons
Comprar una vivienda en España viviendo en el extranjero es una operación perfectamente viable, pero tiene una particularidad que conviene asumir desde el principio: cada trámite que se improvisa acaba costando dinero. No es infrecuente que un comprador internacional descubra, a una semana de la firma, que no puede abrir la cuenta desde la que debe pagarse el cheque bancario, que su poder notarial no sirve porque no está apostillado o que su banco aplica un tipo de cambio poco competitivo a una transferencia de seis cifras.
A continuación repasamos el recorrido completo, del primer clic en un portal hasta la primera declaración anual, con atención a los puntos donde se concentran los sobrecostes.
Antes de mirar pisos: NIE y cuenta bancaria
El Número de Identificación de Extranjero es el primer documento que conviene tener. Se solicita en el consulado español del país de residencia o directamente en España, y sin él no se puede escriturar, ni contratar suministros, ni figurar como titular catastral con normalidad. El trámite es gratuito, pero el tiempo de espera puede superar el mes, de modo que pedirlo cuando ya se ha encontrado el piso ideal es una mala estrategia.
La cuenta bancaria plantea un problema parecido. Muchas entidades permiten abrir una cuenta de no residente a distancia, pero exigen documentación apostillada y verificaciones que ralentizan el proceso. Además, no todas admiten recibir el importe íntegro de la compra desde el exterior sin justificación del origen de los fondos. Elegir la entidad con antelación y validar sus requisitos de prevención de blanqueo evita el escenario clásico: comprador con dinero en su país, vendedor esperando en notaría.
El poder notarial, ese documento que casi nadie prepara a tiempo
Si el comprador no puede estar presente en la firma, necesitará un poder notarial específico otorgado ante notario en su país de residencia y, con carácter general, apostillado o legalizado. El error habitual no es la falta de poder, sino su alcance: poderes genéricos que no mencionan la compraventa concreta, que no permiten solicitar la hipoteca o que no facultan para firmar ante un notario determinado. El resultado son ampliaciones, nuevas firmas y semanas de retraso que pueden hacer descarrilar una operación con arras comprometidas.
Conviene además valorar un poder preventivo, limitado a la compraventa y con plazo de caducidad, que permita resolver incidencias administrativas posteriores: inscripción en el Registro, altas de suministros o gestión de la comunidad de propietarios.
Impuestos y gastos: quién paga qué
En una vivienda de segunda mano, el comprador asume el Impuesto sobre Transmisiones Patrimoniales, cuyo tipo fija cada comunidad autónoma y que en la práctica se mueve en una horquilla amplia, con diferencias notables entre regiones. En obra nueva, en lugar del ITP se abona IVA y el Impuesto sobre Actos Jurídicos Documentados. A ello se suman notaría, registro de la propiedad, gestoría y, si procede, tasación hipotecaria.
Un punto que genera confusión: la retención del 3 % sobre el precio no la soporta el comprador. Es una obligación del vendedor no residente, que el comprador debe retener e ingresar. Si se gestiona mal, la Agencia Tributaria puede reclamar al comprador el importe no ingresado, con independencia de lo pactado en la escritura.
Hipoteca para no residentes: menos porcentaje, más requisitos
La financiación existe, pero las condiciones son distintas. Las entidades suelen limitar el préstamo a un porcentaje inferior al que conceden a residentes, exigen documentación fiscal del país de origen traducida, nóminas o declaraciones de varios ejercicios y tasaciones homologadas. También pesa el tipo de moneda: si los ingresos están en una divisa distinta del euro, el análisis de riesgo incorpora el efecto del tipo de cambio.
Solicitar una preevaluación antes de buscar piso no es un formalismo: define el presupuesto real y evita negociar precios que luego no se pueden sostener.
El tipo de cambio, ese gasto invisible
En una compra de 250.000 euros, una diferencia de dos céntimos en el tipo de cambio supone varios miles de euros. Por eso conviene comparar entre transferencia bancaria tradicional, proveedores de pago especializados y, en su caso, la compra de divisa a plazo. Documentar el origen de los fondos y fraccionar los envíos con antelación reduce comisiones y tensiones de última hora.
Después de firmar: las obligaciones que muchos olvidan
El propietario no residente que no alquila su vivienda debe declarar la renta imputada mediante el modelo 210, con independencia de que la vivienda esté vacía. Además, sigue obligado al pago del IBI, a las cuotas de comunidad y a los seguros. Descuidar estas obligaciones genera recargos y, en casos extremos, embargos por deudas tributarias que el comprador de reventa puede acabar encontrando en la nota simple.
Cinco errores que encarecen la operación
Solicitar el NIE cuando ya se ha encontrado el piso; firmar arras sin haber revisado cargas y estado registral; contratar un poder notarial genérico; asumir que el vendedor pagará impuestos que corresponden al comprador o viceversa; y dejar la conversión de divisas para el día de la firma.
Lista de comprobación antes de firmar
Nota simple actualizada del Registro de la Propiedad, certificado de eficiencia energética vigente, última liquidación del IBI, certificados de estar al corriente de la comunidad, verificación urbanística del inmueble y confirmación por escrito del reparto de gastos entre las partes. Con estos elementos, comprar desde el extranjero deja de ser una apuesta y pasa a ser una operación previsible.